Domain kreditmakler24.de kaufen?
Wir ziehen mit dem Projekt
kreditmakler24.de um.
Sind Sie am Kauf der Domain
kreditmakler24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditmakler24.de kaufen?
Sind Spenden Werbungskosten?
Sind Spenden Werbungskosten? Spenden können unter bestimmten Bedingungen als Werbungskosten geltend gemacht werden, wenn sie im Rahmen einer beruflichen Tätigkeit oder zur Förderung des eigenen Berufs getätigt werden. Dabei müssen die Spenden nachweisbar sein und in einem direkten Zusammenhang mit der Einkommenserzielung stehen. Es ist wichtig, dass die Spenden an gemeinnützige Organisationen oder steuerbegünstigte Zwecke gehen, um steuerlich absetzbar zu sein. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Spenden als Werbungskosten geltend gemacht werden können. **
Sind Anwaltskosten Werbungskosten?
Sind Anwaltskosten Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Anwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, beispielsweise wenn sie beruflich veranlasst sind. Es ist jedoch wichtig zu beachten, dass nicht alle Anwaltskosten automatisch als Werbungskosten geltend gemacht werden können. Die genaue steuerliche Behandlung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck der Anwaltskosten und dem konkreten Fall. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Rechtsanwalt zu konsultieren, um die steuerliche Absetzbarkeit von Anwaltskosten zu klären. **
Ähnliche Suchbegriffe für Werbungskosten
Top-Angebote
Produkte zum Begriff Werbungskosten:
-
Kälberer, Daniel R.: Werbungskosten von A bis ZWerbungskosten von A bis Z , ¿¿Werbungskosten fest im Griff: der umfassende Leitfaden für Steuerfachangestellte Dieses Buch bietet Steuerfachangestellten eine schnelle, fundierte und praxisnahe Übersicht über die komplexe Welt der Werbungskosten. Es erleichtert das Verständnis der zentralen Begrifflichkeit, erläutert den sachlichen Bereich des Arbeitslohns und bietet eine wertvolle Hilfestellung zur Abgrenzung der Erwerbs- von der Privatsphäre. Mit zahlreichen Beispielen zur Ermittlung der Einkünfte aus nichtselbstständiger Arbeit und einem übersichtlichen Abc der wichtigsten Werbungskosten ist dieses Buch ein unverzichtbares Nachschlagewerk für den Berufsalltag. Auf bedeutende Spezialbereiche wie das Influencer-Marketing wird ebenso eingegangen wie auf typische Werbungskostentatbestände (Pendlerpauschale, doppelte Haushaltsführung, Umzugskosten etc.). Die kompetente Beratung Ihrer Mandanten und eine sichere Gestaltung ihrer Steuererklärungen werden leicht wie nie.¿ Wissenschaftlich durchdrungen, praxisgerecht aufbereitet und topaktuell! Inhaltsverzeichnis: ¿1. Paradigmenwechsel im Steuerrecht 2. Einkünfte aus nichtselbständiger Arbeit im System der Einkommensteuer 3. Werbungskosten des Arbeitnehmers¿ 4. Abc der Werbungskosten - wichtige Werbungskosten im Überblick¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Kälberer, Daniel R.~Gölz-Kälberer, Beate, Auflage: 25001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Seitenzahl/Blattzahl: 200, Keyword: Einkünfte aus nichtselbständiger Arbeit; Einkommensteuer; Besteuerung; Einkunftsarten; Einkünfteermittlung; Sachbezüge; Lohnsteuer; Lohnsteuerpauschalen; Buchführung; Ermittlungsschema; Pauschbetrag, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lohnsteuer- oder Personalsteuerrecht~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 200 Blätter, Länge: 210, Breite: 148, Höhe: 11, Gewicht: 236, Produktform: Kartoniert,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Welche Werbungskosten absetzbar?
Welche Werbungskosten sind absetzbar? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können und in einem angemessenen Verhältnis zu den erzielten Einkünften stehen. Zudem müssen die Aufwendungen im Rahmen der Einkommensteuererklärung angegeben werden, um sie steuermindernd geltend zu machen. Es lohnt sich daher, alle relevanten Belege sorgfältig aufzubewahren und sich gegebenenfalls von einem Steuerberater beraten zu lassen. **
-
Sind Notarkosten Werbungskosten?
Sind Notarkosten Werbungskosten? Dies hängt davon ab, in welchem Zusammenhang die Notarkosten entstanden sind. Wenn die Notarkosten im Rahmen einer beruflichen Tätigkeit angefallen sind, können sie unter Umständen als Werbungskosten geltend gemacht werden. Dies ist beispielsweise der Fall, wenn ein Notarvertrag im Zusammenhang mit einer beruflichen Tätigkeit abgeschlossen wurde. Allerdings müssen die Notarkosten konkret und unmittelbar mit der Einkommenserzielung zusammenhängen, um als Werbungskosten anerkannt zu werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um die steuerliche Absetzbarkeit der Notarkosten zu klären. **
-
Sind Rechtsanwaltskosten Werbungskosten?
Sind Rechtsanwaltskosten Werbungskosten? Rechtsanwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, wenn sie beruflich veranlasst sind. Das bedeutet, dass die Kosten im Zusammenhang mit der Ausübung des Berufs entstehen müssen. Beispielsweise können Rechtsanwaltskosten für die rechtliche Beratung in arbeitsrechtlichen Angelegenheiten oder bei der Durchsetzung von berufsbezogenen Ansprüchen als Werbungskosten geltend gemacht werden. Es ist jedoch wichtig zu beachten, dass die steuerliche Absetzbarkeit von Rechtsanwaltskosten von Fall zu Fall unterschiedlich sein kann und individuell geprüft werden sollte. Es empfiehlt sich daher, einen Steuerberater oder Fachanwalt für Steuerrecht zu konsultieren, um eine genaue Einschätzung zu erhalten. **
Was sind weitere Werbungskosten?
Was sind weitere Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich absetzbar sind. Dazu gehören beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Weitere Werbungskosten können auch Aufwendungen für Arbeitskleidung, Berufsverbände oder Telefonkosten sein. Es lohnt sich, alle berufsbezogenen Ausgaben sorgfältig zu dokumentieren, um sie bei der Steuererklärung geltend machen zu können. **
Wie werden Werbungskosten abgezogen?
Werbungskosten können in der Regel in der Einkommensteuererklärung geltend gemacht werden, um das zu versteuernde Einkommen zu mindern. Dazu müssen die Werbungskosten nachgewiesen werden, beispielsweise durch Quittungen oder Rechnungen. Die abzugsfähigen Werbungskosten können je nach Art der Tätigkeit unterschiedlich sein, zum Beispiel Fahrtkosten, Fortbildungskosten oder Arbeitsmittel. Es gibt einen Pauschbetrag für Werbungskosten, der automatisch berücksichtigt wird, aber auch die Möglichkeit, die tatsächlich angefallenen Kosten anzugeben. In der Steuererklärung werden die Werbungskosten dann vom Bruttoeinkommen abgezogen, um das zu versteuernde Einkommen zu ermitteln. **
Top-Angebote
Produkte zum Begriff Werbungskosten:
-
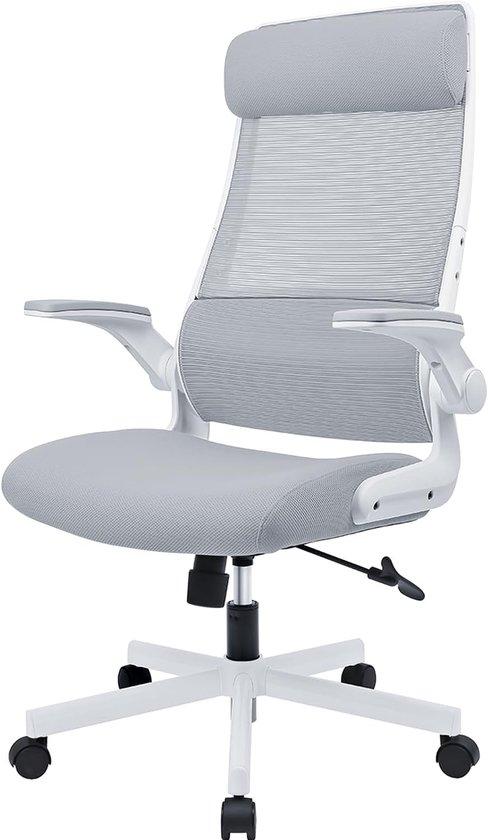
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kälberer, Daniel R.: Werbungskosten von A bis ZWerbungskosten von A bis Z , ¿¿Werbungskosten fest im Griff: der umfassende Leitfaden für Steuerfachangestellte Dieses Buch bietet Steuerfachangestellten eine schnelle, fundierte und praxisnahe Übersicht über die komplexe Welt der Werbungskosten. Es erleichtert das Verständnis der zentralen Begrifflichkeit, erläutert den sachlichen Bereich des Arbeitslohns und bietet eine wertvolle Hilfestellung zur Abgrenzung der Erwerbs- von der Privatsphäre. Mit zahlreichen Beispielen zur Ermittlung der Einkünfte aus nichtselbstständiger Arbeit und einem übersichtlichen Abc der wichtigsten Werbungskosten ist dieses Buch ein unverzichtbares Nachschlagewerk für den Berufsalltag. Auf bedeutende Spezialbereiche wie das Influencer-Marketing wird ebenso eingegangen wie auf typische Werbungskostentatbestände (Pendlerpauschale, doppelte Haushaltsführung, Umzugskosten etc.). Die kompetente Beratung Ihrer Mandanten und eine sichere Gestaltung ihrer Steuererklärungen werden leicht wie nie.¿ Wissenschaftlich durchdrungen, praxisgerecht aufbereitet und topaktuell! Inhaltsverzeichnis: ¿1. Paradigmenwechsel im Steuerrecht 2. Einkünfte aus nichtselbständiger Arbeit im System der Einkommensteuer 3. Werbungskosten des Arbeitnehmers¿ 4. Abc der Werbungskosten - wichtige Werbungskosten im Überblick¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Kälberer, Daniel R.~Gölz-Kälberer, Beate, Auflage: 25001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Seitenzahl/Blattzahl: 200, Keyword: Einkünfte aus nichtselbständiger Arbeit; Einkommensteuer; Besteuerung; Einkunftsarten; Einkünfteermittlung; Sachbezüge; Lohnsteuer; Lohnsteuerpauschalen; Buchführung; Ermittlungsschema; Pauschbetrag, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lohnsteuer- oder Personalsteuerrecht~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 200 Blätter, Länge: 210, Breite: 148, Höhe: 11, Gewicht: 236, Produktform: Kartoniert,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Werbungskosten?
Sind Spenden Werbungskosten? Spenden können unter bestimmten Bedingungen als Werbungskosten geltend gemacht werden, wenn sie im Rahmen einer beruflichen Tätigkeit oder zur Förderung des eigenen Berufs getätigt werden. Dabei müssen die Spenden nachweisbar sein und in einem direkten Zusammenhang mit der Einkommenserzielung stehen. Es ist wichtig, dass die Spenden an gemeinnützige Organisationen oder steuerbegünstigte Zwecke gehen, um steuerlich absetzbar zu sein. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Spenden als Werbungskosten geltend gemacht werden können. **
-
Sind Anwaltskosten Werbungskosten?
Sind Anwaltskosten Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Anwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, beispielsweise wenn sie beruflich veranlasst sind. Es ist jedoch wichtig zu beachten, dass nicht alle Anwaltskosten automatisch als Werbungskosten geltend gemacht werden können. Die genaue steuerliche Behandlung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck der Anwaltskosten und dem konkreten Fall. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Rechtsanwalt zu konsultieren, um die steuerliche Absetzbarkeit von Anwaltskosten zu klären. **
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Welche Werbungskosten absetzbar?
Welche Werbungskosten sind absetzbar? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können und in einem angemessenen Verhältnis zu den erzielten Einkünften stehen. Zudem müssen die Aufwendungen im Rahmen der Einkommensteuererklärung angegeben werden, um sie steuermindernd geltend zu machen. Es lohnt sich daher, alle relevanten Belege sorgfältig aufzubewahren und sich gegebenenfalls von einem Steuerberater beraten zu lassen. **
Ähnliche Suchbegriffe für Werbungskosten
-
Sind Notarkosten Werbungskosten?
Sind Notarkosten Werbungskosten? Dies hängt davon ab, in welchem Zusammenhang die Notarkosten entstanden sind. Wenn die Notarkosten im Rahmen einer beruflichen Tätigkeit angefallen sind, können sie unter Umständen als Werbungskosten geltend gemacht werden. Dies ist beispielsweise der Fall, wenn ein Notarvertrag im Zusammenhang mit einer beruflichen Tätigkeit abgeschlossen wurde. Allerdings müssen die Notarkosten konkret und unmittelbar mit der Einkommenserzielung zusammenhängen, um als Werbungskosten anerkannt zu werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um die steuerliche Absetzbarkeit der Notarkosten zu klären. **
-
Sind Rechtsanwaltskosten Werbungskosten?
Sind Rechtsanwaltskosten Werbungskosten? Rechtsanwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, wenn sie beruflich veranlasst sind. Das bedeutet, dass die Kosten im Zusammenhang mit der Ausübung des Berufs entstehen müssen. Beispielsweise können Rechtsanwaltskosten für die rechtliche Beratung in arbeitsrechtlichen Angelegenheiten oder bei der Durchsetzung von berufsbezogenen Ansprüchen als Werbungskosten geltend gemacht werden. Es ist jedoch wichtig zu beachten, dass die steuerliche Absetzbarkeit von Rechtsanwaltskosten von Fall zu Fall unterschiedlich sein kann und individuell geprüft werden sollte. Es empfiehlt sich daher, einen Steuerberater oder Fachanwalt für Steuerrecht zu konsultieren, um eine genaue Einschätzung zu erhalten. **
-
Was sind weitere Werbungskosten?
Was sind weitere Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich absetzbar sind. Dazu gehören beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Weitere Werbungskosten können auch Aufwendungen für Arbeitskleidung, Berufsverbände oder Telefonkosten sein. Es lohnt sich, alle berufsbezogenen Ausgaben sorgfältig zu dokumentieren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wie werden Werbungskosten abgezogen?
Werbungskosten können in der Regel in der Einkommensteuererklärung geltend gemacht werden, um das zu versteuernde Einkommen zu mindern. Dazu müssen die Werbungskosten nachgewiesen werden, beispielsweise durch Quittungen oder Rechnungen. Die abzugsfähigen Werbungskosten können je nach Art der Tätigkeit unterschiedlich sein, zum Beispiel Fahrtkosten, Fortbildungskosten oder Arbeitsmittel. Es gibt einen Pauschbetrag für Werbungskosten, der automatisch berücksichtigt wird, aber auch die Möglichkeit, die tatsächlich angefallenen Kosten anzugeben. In der Steuererklärung werden die Werbungskosten dann vom Bruttoeinkommen abgezogen, um das zu versteuernde Einkommen zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.